Czego się dowiesz?
- Od czego zależy stawka VAT na zabudowę kuchenną i dlaczego 23% jest punktem wyjścia?
Stawka VAT na zabudowę kuchenną zależy od rzeczywistego charakteru świadczenia, a podstawową stawką jest 23%. Dopiero gdy usługa spełnia ustawowe warunki dotyczące rodzaju prac, rodzaju obiektu i sposobu połączenia zabudowy z lokalem, można rozważać zastosowanie 8%.
- Kiedy zabudowa kuchenna może być uznana za usługę związaną z modernizacją lub remontem lokalu mieszkalnego?
Zabudowa kuchenna może być oceniana jak modernizacja lub remont wtedy, gdy jest wykonywana pod konkretny układ pomieszczenia i stanowi część szerszych prac w części mieszkalnej. Znaczenie ma cały proces realizacji, w tym pomiar, dopasowanie do ścian, wnęk i instalacji, a nie sama sprzedaż mebli na zamówienie.
- Co oznacza budownictwo objęte społecznym programem mieszkaniowym przy rozliczaniu VAT na zabudowę kuchenną?
Przy rozliczaniu VAT na zabudowę kuchenną trzeba sprawdzić, czy prace dotyczą obiektu objętego społecznym programem mieszkaniowym, czyli odpowiedniego budynku lub lokalu mieszkalnego według PKOB. Sama lokalizacja inwestycji w danym budynku nie wystarcza, bo liczy się klasyfikacja obiektu oraz to, czy prace dotyczą części mieszkalnej.
- Kiedy przy zabudowie kuchennej warto wystąpić o WIS lub interpretację indywidualną?
O WIS lub interpretację indywidualną warto wystąpić przy realizacjach nietypowych, wysokokwotowych albo powtarzalnych, gdy ryzyko błędnej stawki VAT jest większe. To szczególnie istotne wtedy, gdy zabudowa jest mocno zintegrowana z lokalem, ale obejmuje też projekt, dostawę i montaż w jednej kompleksowej usłudze.
Sprawdź, od czego zależy zabudowa kuchenna stawka vat i kiedy można zastosować 8%, a kiedy obowiązuje 23%. Wyjaśniamy zasady dla lokali mieszkalnych, limity powierzchni, trwały montaż oraz sposób bezpiecznej wyceny i rozliczenia usługi w 2026 roku.
Co znajdziesz w artykule?
Zabudowa kuchenna a VAT – od czego zależy stawka
Jeśli analizujesz temat zabudowa kuchenna stawka VAT, zacznij od najważniejszej zasady: podstawową stawką jest 23%, a 8% działa tylko jako wyjątek. To istotne, bo w praktyce wiele osób zakłada, że skoro kuchnia jest wykonywana na wymiar i montowana u klienta, to automatycznie można zastosować preferencję. Tak nie jest.
23% jako punkt wyjścia
Ustawa o VAT przewiduje stawkę 23% dla większości towarów i usług. Właśnie od tej stawki należy wychodzić przy wycenie mebli kuchennych, projektu, dostawy, transportu i montażu. Dopiero gdy spełnione są konkretne warunki ustawowe, można rozważać 8%.
W praktyce oznacza to, że sama nazwa usługi, na przykład „kuchnia na wymiar”, nie przesądza jeszcze o podatku. Liczy się faktyczny charakter świadczenia. Organ podatkowy ocenia nie tylko to, co zostało sprzedane, ale też gdzie wykonujesz usługę, na czym polega zakres prac i w jaki sposób zabudowa została połączona z budynkiem.
Dlaczego 8% wymaga spełnienia warunków
Preferencyjna stawka 8% dotyczy wyłącznie określonych robót związanych z budownictwem objętym społecznym programem mieszkaniowym. W przypadku kuchni nie wystarczy więc powiedzieć, że to „ładna i funkcjonalna zabudowa”. Trzeba wykazać, że usługa ma cechy modernizacji, remontu, przebudowy lub podobnych prac oraz że dotyczy właściwego obiektu.
Drugim warunkiem jest trwałe związanie zabudowy z budynkiem lub lokalem. Jeżeli zestaw mebli można odkręcić i wynieść bez większych szkód, urząd może uznać, że była to po prostu dostawa mebli z montażem, a nie czynność uprawniająca do 8% VAT. Właśnie dlatego fraza zabudowa kuchenna stawka VAT zawsze wymaga oceny technicznej i prawnej jednocześnie.
⚠️ 8% to wyjątek, nie standard: Jeśli choć jeden warunek nie jest spełniony, bezpieczną stawką pozostaje 23%. Częsty błąd to utożsamianie mebli na wymiar z modernizacją.
Kiedy można zastosować 8% VAT do zabudowy kuchennej
Podstawą do rozważań o stawce 8% jest art. 41 ust. 12 ustawy o VAT. Przepis ten odnosi się do dostawy, budowy, remontu, modernizacji, termomodernizacji, przebudowy lub robót konserwacyjnych dotyczących obiektów objętych społecznym programem mieszkaniowym. W praktyce dla zabudowy kuchennej kluczowe są trzy przesłanki jednocześnie: właściwy obiekt, właściwy zakres prac i trwałe połączenie zabudowy z obiektem.
Zakres czynności objętych preferencją
Jeżeli usługa ma charakter modernizacji albo remontu części mieszkalnej, pojawia się przestrzeń do zastosowania 8%. Przykładowo: wymiana starej zabudowy na nową, wykonywaną pod konkretny układ ścian, wnęk, pionów instalacyjnych i przyłączy, może być oceniana inaczej niż zwykła sprzedaż gotowych szafek.
Znaczenie ma tu nie tylko montaż, ale też całość procesu wykonawczego: pomiar, dopasowanie do architektury pomieszczenia, przygotowanie elementów pod istniejące ściany, słupy, skosy czy instalacje. Sam fakt, że usługa jest kompleksowa, nie daje jeszcze 8%, ale może wzmacniać argument, że nie chodzi o zwykły obrót meblami.
Znaczenie trwałego montażu
Najczęściej spór koncentruje się właśnie na montażu. Aby mówić o preferencji, zabudowa powinna być na tyle związana z lokalem, by nie dało się jej przenieść jak wolnostojącego wyposażenia. W orzecznictwie i interpretacjach liczy się to, czy demontaż prowadzi do naruszenia ścian, podłóg, okładzin lub innych elementów budowlanych.
Jeżeli zabudowa jest osadzana przy użyciu klejów montażowych, kotew, elementów konstrukcyjnych, specjalnych łączników i wypełnień wykonywanych pod konkretny układ pomieszczenia, łatwiej bronić stanowiska, że to część modernizacji lokalu. Im więcej cech typowo budowlanych, tym mocniejsza argumentacja za 8%.
Dlaczego sama dostawa mebli to za mało
Sprzedaż mebli, nawet bardzo drogich i wykonanych na zamówienie, co do zasady nie wystarcza do obniżenia stawki. Jeśli istotą świadczenia jest dostarczenie ruchomych elementów wyposażenia, które można zdemontować bez większych konsekwencji, urząd skłania się ku 23%.
Warto pamiętać, że w 2024 roku pojawiła się wiążąca informacja stawkowa, w której nawet kompleksowa usługa projektowania, dostawy i montażu trwałej zabudowy kuchennej została oceniona jako objęta stawką 23%. To pokazuje, że temat zabudowa kuchenna stawka VAT nie jest całkowicie jednolity i przy większych realizacjach trzeba zachować ostrożność.
Budownictwo społeczne, PKOB i limity powierzchni
Nawet najlepiej uzasadniona modernizacja nie skorzysta z 8% VAT, jeśli dotyczy niewłaściwego obiektu. Ustawa odwołuje się do budownictwa objętego społecznym programem mieszkaniowym, a więc trzeba sprawdzić zarówno klasyfikację PKOB, jak i powierzchnię użytkową.
PKOB dział 11 i lokale mieszkalne w PKOB 12
Do społecznego programu mieszkaniowego zaliczają się przede wszystkim budynki mieszkalne stałego zamieszkania sklasyfikowane w PKOB w dziale 11. To między innymi budynki jednorodzinne i wielorodzinne. Preferencja obejmuje też lokale mieszkalne znajdujące się w budynkach z działu 12, czyli co do zasady w obiektach niemieszkalnych, ale tylko wtedy, gdy mówimy o faktycznie wyodrębnionym lokalu mieszkalnym.
Dla Ciebie praktyczny wniosek jest prosty: nie wystarczy, że inwestycja znajduje się „w budynku”. Trzeba ustalić, jaki to obiekt według PKOB oraz czy prace dotyczą części mieszkalnej. To ma ogromne znaczenie przy lokalach usługowych, apartamentach inwestycyjnych i obiektach mieszanych.
Limity 150 m² i 300 m²
Ustawa przewiduje konkretne limity powierzchni użytkowej. Dla lokali mieszkalnych limit wynosi 150 m², a dla budynków jednorodzinnych 300 m². Jeżeli Twoje mieszkanie ma 68 m² albo dom 145 m², mieścisz się w limicie. Jeżeli lokal ma 162 m² albo dom 340 m², sytuacja robi się bardziej złożona.
To ważne nie tylko dla końcowej ceny inwestycji, ale też dla sposobu fakturowania. Przy kuchni wartej 40 000 zł netto różnica między 8% a 23% VAT to 6 000 zł. Przy większej realizacji, na przykład 80 000 zł netto, mówimy już o 12 000 zł różnicy. Dlatego prawidłowe ustalenie limitu bywa istotne dla całego budżetu wykończenia.
Jak liczyć VAT po przekroczeniu limitu
Po przekroczeniu limitów nie tracisz automatycznie prawa do 8% w całości. Stawkę preferencyjną stosuje się proporcjonalnie do części powierzchni kwalifikowanej, a dla nadwyżki trzeba przyjąć 23%.
Przykład dla mieszkania: lokal ma 180 m². Limit wynosi 150 m². Oznacza to, że 150/180, czyli 83,33% wartości usługi, może potencjalnie korzystać z 8%, a pozostałe 16,67% podlega 23%. Jeżeli sama usługa zabudowy kosztuje 30 000 zł netto, to 24 999 zł można rozliczyć stawką 8%, a około 5 001 zł stawką 23%.
Przykład dla domu: budynek jednorodzinny ma 360 m². Limit to 300 m². Część kwalifikowana stanowi więc 300/360, czyli 83,33%. Zasada liczenia pozostaje taka sama. Ten mechanizm warto sprawdzić jeszcze przed podpisaniem umowy, bo wpływa na realny koszt całej inwestycji.
Co oznacza trwała zabudowa kuchenna w praktyce
W teorii pojęcie trwałego związania z budynkiem brzmi prosto. W praktyce liczą się szczegóły techniczne. To właśnie one decydują, czy zabudowa kuchenna będzie traktowana jako element modernizacji wnętrza, czy raczej jako zestaw mebli możliwych do przeniesienia.
Materiały i metody montażu
Za trwałym połączeniem mogą przemawiać takie rozwiązania jak: kleje montażowe, kotwy, wzmocnione łączniki, listwy osadcze zintegrowane z podłożem, trwałe obudowy maskujące instalacje oraz elementy wykonywane pod konkretny wymiar ścian, wnęk i poziomów posadzki. Im bardziej zabudowa korzysta z technologii typowej dla robót wykończeniowych, tym lepiej.
Przykładowo blat wklejony i spasowany ze ścianą, panele maskujące docięte do krzywizn muru, cokoły dopasowane do nierównej podłogi czy obudowa pionów instalacyjnych wykonana jako integralna część kuchni to argumenty silniejsze niż samo zawieszenie szafek na standardowej listwie.
Jak ocenia się skutki demontażu
Dobrym testem jest odpowiedź na pytanie: co zostanie po demontażu? Jeżeli po zdjęciu zabudowy trzeba naprawiać tynki, uzupełniać glazurę, wymieniać fragmenty podłogi, rekonstruować obudowy instalacyjne albo wyrównywać ściany, to argument o trwałym połączeniu staje się znacznie mocniejszy.
Jeżeli natomiast po odkręceniu mebli zostają tylko kilka otworów po kołkach, a elementy można zamontować w innym mieszkaniu bez większej przeróbki, fiskus częściej uzna taką realizację za zwykłą dostawę wyposażenia. Właśnie dlatego przy haśle zabudowa kuchenna stawka VAT tak duże znaczenie mają zdjęcia i opis techniczny, a nie tylko końcowy efekt wizualny.
Rola projektu i dokumentacji technicznej
Z perspektywy projektowej rozsądnie jest dokumentować sposób wykonania już od pierwszego pomiaru. Dobrze przygotowany projekt pokazuje, że zabudowa nie była gotowym zestawem, lecz rozwiązaniem dopasowanym do konkretnego układu wnętrza. Znaczenie mają rysunki techniczne, opisy materiałów, sposób kotwienia, zakres obudów i połączeń z elementami budynku.
W praktyce projekt wnętrza, pomiary i wizualizacje nie są tylko narzędziem estetycznym. Mogą być też dowodem na charakter realizacji. Jeśli dokumentacja pokazuje, że meble były podporządkowane geometrii pomieszczenia, instalacjom i stałym elementom architektury, łatwiej wykazać, że nie była to typowa sprzedaż wolnostojącego wyposażenia.
💡 Demontaż to ważny test: Jeżeli zdjęcie zabudowy uszkadza ścianę, podłogę lub elementy konstrukcyjne, wzmacnia to argument za trwałym połączeniem z obiektem.
Kiedy obowiązuje 23% VAT: moduły, AGD i kuchnie w biurach
Są sytuacje, w których 23% będzie rozwiązaniem praktycznie oczywistym. Dotyczy to przede wszystkim realizacji, gdzie zabudowa nie ma trwałego związania z obiektem, obejmuje ruchome wyposażenie albo wykonywana jest w przestrzeni niemieszkalnej, takiej jak biuro.
Meble bez trwałego związania z obiektem
Jeżeli kuchnia składa się z modułów, które można stosunkowo łatwo odkręcić, przenieść i zamontować w innym miejscu, zwykle mamy do czynienia z 23% VAT. Dotyczy to także wielu zestawów wykonywanych na wymiar, ale montowanych standardowo, bez trwałej ingerencji w ściany, podłogi i konstrukcję pomieszczenia.
Na przykład zabudowa oparta głównie na skręcanych korpusach, zawieszkach meblowych, regulowanych stopkach i listwach maskujących, bez istotnych połączeń budowlanych, będzie podatkowo oceniana ostrożniej. Fakt, że kuchnia wygląda na „wbudowaną”, nie oznacza jeszcze, że spełnia kryteria dla 8%.
Dlaczego AGD ma zawsze 23%
Sprzęt AGD montowany w zabudowie, taki jak piekarnik, lodówka, zmywarka, płyta indukcyjna czy okap, co do zasady podlega stawce 23%. Powód jest prosty: urządzenia są traktowane jako ruchomości, a nie jako część budynku. Nawet jeśli wizualnie stapiają się z zabudową, podatkowo pozostają odrębnym towarem.
To jedna z najczęstszych pułapek przy wycenie. Klient widzi jedną kuchnię, ale na fakturze mogą wystąpić różne stawki. Zabudowa meblowa może być oceniana osobno, a AGD osobno. Dlatego poprawne rozdzielenie pozycji ma znaczenie nie tylko księgowe, ale i dowodowe.
Jak traktować aneksy kuchenne w biurach
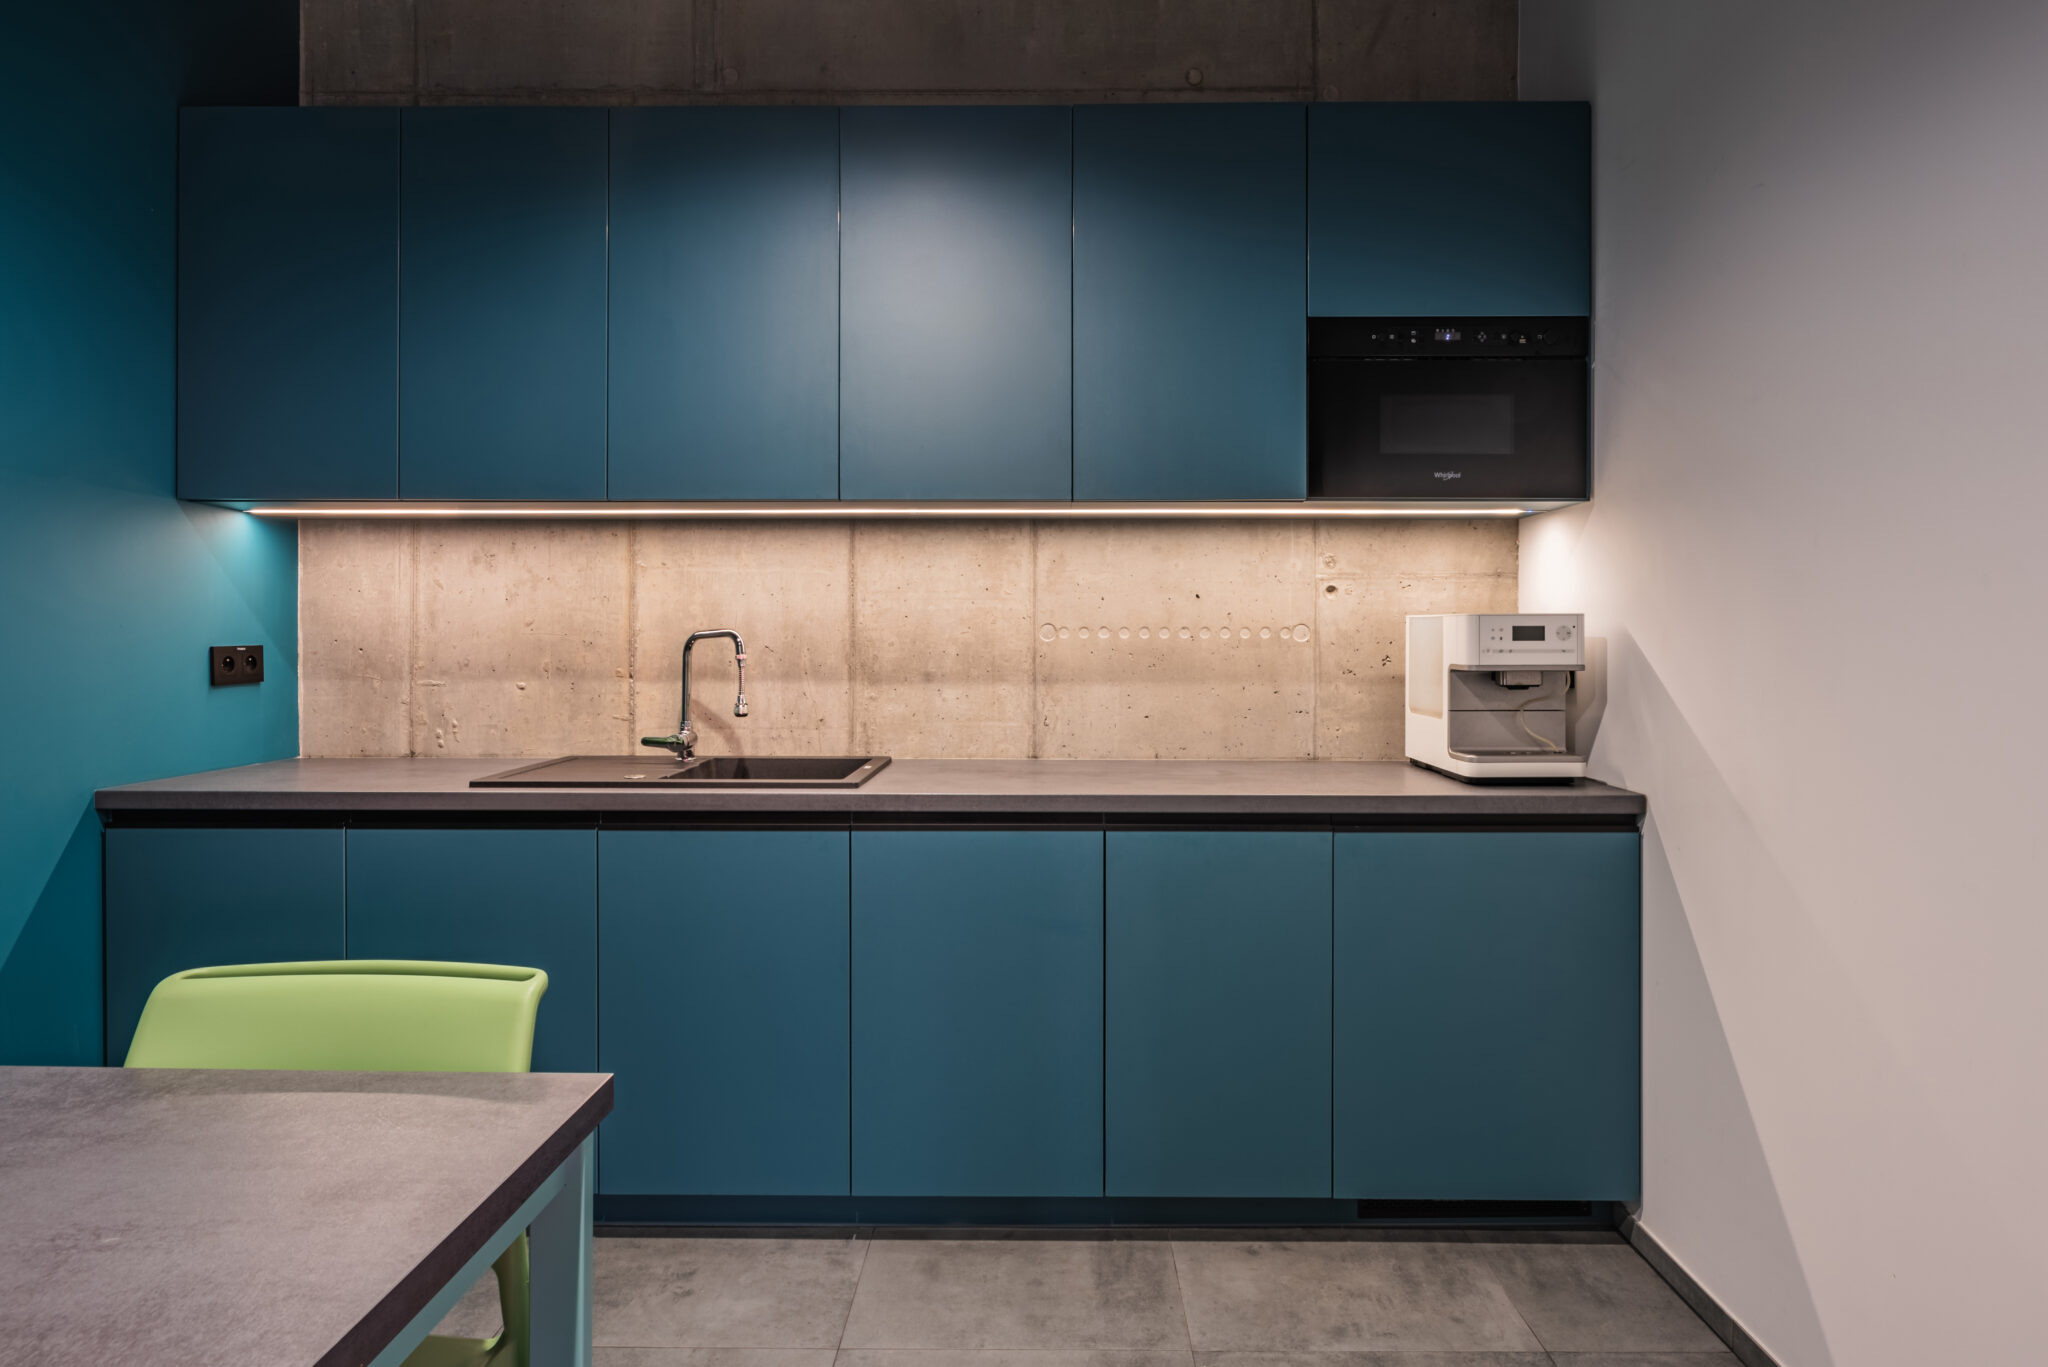
W kontekście działalności firmowej to bardzo ważna kwestia. Kuchnie w biurach, strefach socjalnych i aneksach pracowniczych co do zasady nie mieszczą się w społecznym programie mieszkaniowym, ponieważ dotyczą lokali niemieszkalnych. W efekcie najczęściej stosuje się tutaj 23% VAT.
Ma to duże znaczenie przy projektach aranżacji wnętrz biurowych. Nawet jeśli zabudowa socjalna jest wykonywana na wymiar, świetnie dopasowana do przestrzeni i trwale osadzona, brak przesłanki mieszkaniowej zwykle wyklucza 8%. Dla inwestora planującego biuro, showroom albo siedzibę firmy oznacza to konieczność kalkulowania budżetu według standardowej stawki.
✅ Rozdziel AGD na fakturze: Piekarnik, lodówka czy zmywarka powinny być wykazane osobno ze stawką 23%. Ułatwia to rozliczenie i zmniejsza ryzyko sporu.
Jak bezpiecznie wycenić i rozliczyć zabudowę kuchenną
Przy realizacji kuchni najwięcej problemów pojawia się nie na etapie projektu, ale podczas wyceny i fakturowania. Jeśli chcesz ograniczyć ryzyko, warto przygotować dokumenty tak, aby z ich treści jasno wynikało, co obejmuje usługa, jakie elementy są ruchome, a jakie trwale związane z obiektem.
Jak rozpisać wycenę i fakturę
Najbezpieczniej jest rozdzielać pozycje zgodnie z ich charakterem. Osobno można ująć część dotyczącą zabudowy meblowej i montażu, a osobno sprzęt AGD. Jeżeli pojawiają się elementy dodatkowe, na przykład oświetlenie dekoracyjne, hokery czy wolnostojące regały, również warto je wyszczególnić zamiast chować wszystko pod jedną ogólną nazwą.
Dobra wycena powinna zawierać co najmniej:
- opis zakresu prac projektowych i wykonawczych,
- rozbicie na zabudowę, montaż i elementy wyposażenia ruchomego,
- osobne wykazanie AGD,
- informację o miejscu realizacji i rodzaju obiektu,
- w razie potrzeby wskazanie powierzchni użytkowej do limitu 150 m² lub 300 m².
Taki układ pomaga zarówno klientowi, jak i księgowości. Dodatkowo pokazuje, że stawka podatku nie została przyjęta arbitralnie, ale wynika z konkretnej kwalifikacji poszczególnych elementów zamówienia.
Jakie dokumenty warto zachować
Przy sporze o zabudowa kuchenna stawka VAT sama faktura często nie wystarcza. Warto przechowywać pełen pakiet materiałów potwierdzających charakter realizacji. Im większa wartość zamówienia, tym większy sens ma porządna dokumentacja.
Najlepiej zachować:
- projekt zabudowy i rysunki techniczne,
- pomiary pomieszczenia,
- wizualizacje pokazujące integrację z architekturą wnętrza,
- opis materiałów i sposobu montażu,
- zdjęcia z etapów realizacji,
- protokół odbioru lub montażu,
- dokument potwierdzający powierzchnię użytkową i rodzaj obiektu.
W kontekście projektowania wnętrz to podejście ma dodatkową korzyść: dokumentacja wspiera nie tylko kwestie podatkowe, ale też kontrolę jakości, zgodność wykonania z projektem i późniejsze prace serwisowe lub gwarancyjne.
Kiedy wystąpić o interpretację lub WIS
Choć istnieją interpretacje korzystne dla podatników, praktyka nie jest całkowicie jednolita. Wspomniana WIS z 2024 roku pokazuje, że nawet przy trwałej zabudowie organy mogą przyjąć stawkę 23% dla kompleksowej usługi projektowania, dostawy i montażu. To ważny sygnał ostrzegawczy dla inwestycji o większej skali.
Jeżeli realizacja jest nietypowa, wysoka kwotowo albo ma znaczenie seryjne, rozsądnie rozważyć wniosek o indywidualną interpretację albo WIS. Dotyczy to zwłaszcza przypadków, gdy zabudowa jest bardzo silnie zintegrowana z budynkiem, ale jednocześnie obejmuje złożony pakiet projektowy, wyposażeniowy i montażowy. Koszt uzyskania ochrony prawnej może być nieporównywalnie niższy niż ryzyko późniejszej korekty podatku.
W praktyce najlepiej przyjąć prostą zasadę: im bardziej złożona realizacja i im większa wartość inwestycji, tym mniej warto opierać się wyłącznie na obiegowych opiniach. Przy kuchni za 15 000 zł ryzyko wygląda inaczej niż przy pakiecie zabudów w apartamencie premium za 120 000 zł netto albo przy rozbudowanym projekcie zaplecza socjalnego w biurze.
Najczęściej zadawane pytania
Ile VAT jest na zabudowę kuchenną na wymiar?
Najczęściej 23%. Stawka 8% jest możliwa, gdy chodzi o usługę związaną z modernizacją lub remontem w budownictwie objętym społecznym programem mieszkaniowym, a zabudowa jest trwale połączona z obiektem. Sam fakt, że meble są na wymiar, nie wystarcza.
Czy wystarczy przykręcić szafki do ściany, żeby mieć 8% VAT?
Nie zawsze. Samo przykręcenie szafek zwykłymi kołkami może nie wystarczyć, jeśli zabudowę da się łatwo zdemontować bez większych zniszczeń. Znaczenie ma trwałość połączenia, zakres usługi i rodzaj obiektu.
Jaki VAT obowiązuje na AGD w zabudowie?
Sprzęt AGD w zabudowie co do zasady ma 23% VAT. Piekarnik, lodówka czy zmywarka są traktowane jako odrębne ruchomości, a nie część budynku. Dlatego najlepiej wykazywać je osobno na wycenie i fakturze.
Czy w mieszkaniu powyżej 150 m² można zastosować 8% VAT?
Tak, ale tylko częściowo. Dla lokalu mieszkalnego limit wynosi 150 m², więc po jego przekroczeniu 8% stosuje się proporcjonalnie do części kwalifikowanej, a do reszty nalicza się 23%. Podobna zasada działa przy domach powyżej 300 m².
Czy kuchnia w biurze może być objęta 8% VAT?
Zwykle nie. Biuro jest lokalem niemieszkalnym, więc aneks kuchenny lub kuchnia pracownicza najczęściej nie mieści się w społecznym programie mieszkaniowym. W praktyce oznacza to standardową stawkę 23%.
Jakie dokumenty warto mieć, żeby uzasadnić stawkę VAT?
Warto zachować projekt, pomiary, opis sposobu montażu, zdjęcia z realizacji, protokół odbioru i fakturę z osobno wykazanym AGD. Przy większych lub nietypowych realizacjach dodatkowym zabezpieczeniem może być WIS albo indywidualna interpretacja.
Stawka VAT na kuchnię nie zależy od samego faktu, że zabudowa jest wykonywana na wymiar. Kluczowe są rodzaj obiektu, zakres prac i trwałość montażu, a w przestrzeniach biurowych standardem pozostaje 23%. Jeśli realizacja jest większa lub nietypowa, warto uporządkować dokumentację i zawczasu sprawdzić najbezpieczniejszy sposób rozliczenia.
Dowiedz się więcej – Kliknij tutaj: https://hanadesign.pl